Préparer votre achat immobilier
Achat immobilier : le rôle complet du notaire en France
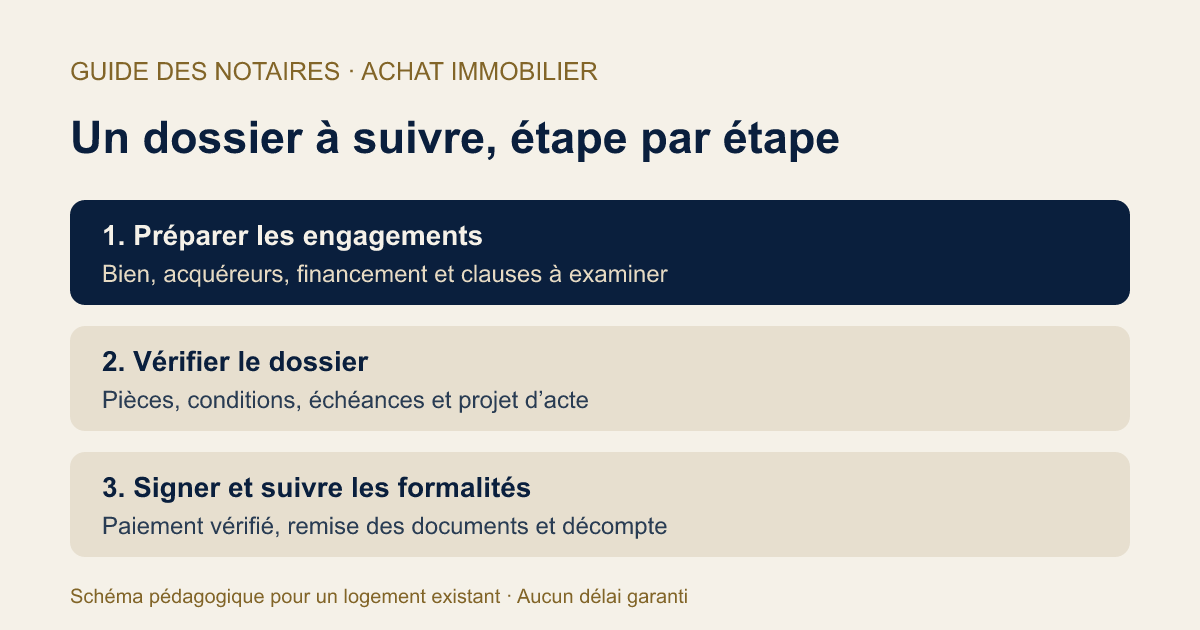
Pour acheter un logement existant, le notaire prépare et authentifie l’acte de vente, vérifie la situation juridique du bien et accomplit les formalités de publicité foncière. Son intervention mérite de commencer avant la signature définitive : les engagements, le financement et les conditions particulières se préparent dès les premiers documents.
Votre rôle consiste à lui transmettre un dossier exact, à signaler votre projet et à comprendre les clauses avant de vous engager. Ce guide suit le parcours d’un particulier achetant un logement existant en France. Les ventes aux enchères, terrains, acquisitions professionnelles et constructions neuves peuvent relever de règles particulières. Les indications générales ne remplacent pas l’analyse du dossier par le notaire qui le traite.
Quand contacter le notaire pour un achat immobilier ?
Contactez l’office suffisamment tôt pour faire examiner les points qui peuvent modifier votre engagement. Attendre que l’avant-contrat soit déjà signé rend certaines discussions plus difficiles : le calendrier, les caractéristiques du prêt recherché ou les conditions liées à votre projet ont alors souvent été fixés.
Présentez simplement le bien, le prix envisagé, votre mode de financement et les personnes qui achètent. Ajoutez les particularités connues : logement occupé, travaux souhaités, dépendance transformée, financement familial ou vente préalable de votre logement actuel. Le notaire pourra vous indiquer quels éléments nécessitent une vérification ou une rédaction spécifique.
Ne considérez pas une offre d’achat comme une simple réservation dépourvue de conséquence. Son effet dépend de son contenu et des circonstances. Une mention indiquant qu’un compromis sera signé plus tard ne suffit pas à résoudre toutes les questions juridiques. Faites préciser ce que vous proposez et la durée pendant laquelle vous entendez vous engager.
Dès l’ouverture du dossier, demandez qui sera votre interlocuteur et par quel canal transmettre les pièces. Un suivi identifié facilite les échanges entre acheteur, vendeur, agence et banque, tout en évitant de diffuser plusieurs versions contradictoires du même document.
Un seul notaire ou un notaire pour chaque partie ?
L’acheteur et le vendeur peuvent choisir le même notaire ou avoir chacun le leur. La Chambre des notaires de Franche-Comté précise que cette seconde configuration ne double pas les frais notariés de l’acte : ils sont partagés entre les notaires.
Cela ne signifie pas que toute prestation imaginable serait incluse dans la vente. Si vous demandez une étude particulière, une négociation immobilière ou une opération supplémentaire, faites préciser son périmètre et son éventuelle facturation. Séparez les frais de l’acte de vente des services distincts que vous sollicitez.
Choisissez surtout un interlocuteur capable de vous expliquer les enjeux du dossier et son organisation. Demandez comment les documents seront échangés, quand le projet d’acte pourra être lu et comment signaler une question urgente. La proximité peut être pratique ; elle ne constitue pas, à elle seule, une preuve de qualité juridique.
Vous pouvez utiliser notre annuaire des offices notariaux pour repérer un office, puis vérifier directement ses coordonnées et ses disponibilités. Une présence dans l’annuaire ou un indicateur éditorial ne garantit ni l’acceptation du dossier, ni un délai, ni l’issue d’une opération.
Ce que le notaire vérifie, et ce qui demande un autre professionnel
Le notaire examine les éléments juridiques nécessaires à l’acte : identité et capacité des parties, propriété du vendeur, désignation du bien, inscriptions et droits qui peuvent affecter l’opération. Selon le dossier, il recherche également les informations d’urbanisme, de copropriété et les droits de préemption applicables.
Ces vérifications ne se réduisent pas à une formalité administrative. Une servitude de passage, une indivision successorale ou une autorisation manquante peut modifier l’usage attendu du logement ou le déroulement de la vente. Transmettez les informations dont vous disposez, même lorsqu’elles vous paraissent déjà connues du vendeur ou de l’agence.
Le notaire n’effectue pas pour autant une expertise technique complète du bâtiment. Un diagnostic réglementaire ne remplace pas davantage une étude de structure ou une estimation détaillée de travaux. Si votre décision dépend de la possibilité d’ouvrir un mur, de créer un logement ou de transformer un local, faites identifier les vérifications et les professionnels nécessaires.
Notre guide sur les diagnostics immobiliers obligatoires approfondit ce volet documentaire. Utilisez-le pour préparer vos questions, puis faites confirmer les documents applicables au bien précis : leur liste dépend notamment de ses caractéristiques et de sa localisation.
Les pièces à préparer pour éviter les allers-retours
L’office vous communique une liste adaptée à votre situation. Côté acquéreur, préparez les informations d’état civil, d’adresse et de situation familiale demandées, ainsi que les documents relatifs au financement. Signalez un contrat de mariage, un changement de situation ou une acquisition au nom d’une société lorsqu’ils concernent l’opération.
Les noms, dates et coordonnées doivent rester cohérents entre vos pièces et les projets d’acte. Si vous relevez une erreur, demandez sa correction avant la signature. N’attendez pas le rendez-vous définitif pour expliquer que le prêt sera finalement souscrit par une autre personne ou qu’un apport provient d’une donation.
| Élément du dossier | Question utile à poser |
|---|---|
| Identité des acquéreurs | Les personnes et leur situation sont-elles correctement indiquées ? |
| Financement | Apport, prêt et éventuels fonds familiaux sont-ils documentés ? |
| Bien vendu | Les lots, dépendances et droits correspondent-ils à ce qui a été visité ? |
| Projet d’usage | Les travaux ou changements envisagés ont-ils été signalés ? |
| Calendrier | Quelles pièces restent attendues et de qui dépendent-elles ? |
Cette liste est un support d’organisation, pas une liste légale exhaustive. Certains documents sont demandés directement par le notaire à des tiers. Demandez ce que vous devez fournir vous-même et ce qui est déjà sollicité, afin de suivre utilement le dossier sans multiplier les demandes identiques.
Comprendre l’avant-contrat avant de le signer
Le compromis et la promesse unilatérale organisent l’engagement avant l’acte définitif, mais leur fonctionnement diffère. Dans un compromis, les engagements sont réciproques. Dans une promesse unilatérale, le vendeur réserve au bénéficiaire la possibilité d’acheter selon les modalités prévues, notamment dans un délai d’option.
La fiche Service Public consacrée aux avant-contrats détaille leurs régimes. Votre priorité pratique consiste à identifier le document signé, les délais qu’il contient et les conditions dont dépend la poursuite de l’achat. Ne déduisez pas vos droits du seul titre commercial du formulaire.
Vérifiez la désignation du logement et des annexes, le prix, les éléments mobiliers éventuellement inclus, le financement annoncé et la date envisagée pour l’acte définitif. Une cave, une place de stationnement ou un équipement présenté pendant la visite ne doit pas rester ambigu dans les documents.
Notre comparaison compromis ou promesse de vente permet d’approfondir cette distinction. Le présent guide reste centré sur le parcours d’achat : il ne propose pas de clause à recopier sans adaptation, ni de stratégie pour sortir d’un engagement déjà signé.
Rétractation et réflexion : deux délais à ne pas confondre
Pour l’acquéreur non professionnel d’un logement à usage d’habitation, l’avant-contrat ouvre en principe un délai de rétractation de dix jours. Son point de départ dépend des modalités de notification ou de remise ; ne le calculez pas automatiquement depuis la date imprimée en haut du document.
Faites confirmer le point de départ, la fin du délai et la manière d’exercer le droit. Dans certaines situations de copropriété, la remise de documents intervient aussi dans le déclenchement du délai. Un calendrier approximatif préparé sans consulter le dossier peut donc conduire à une erreur.
Le crédit immobilier comporte un autre mécanisme. Selon Service Public sur l’offre de prêt, l’emprunteur doit respecter dix jours calendaires de réflexion à compter du lendemain de la réception avant de pouvoir accepter l’offre, à partir du onzième jour. Ce délai ne se substitue pas à celui de l’avant-contrat.
Notez séparément ces échéances avec les justificatifs de réception. Si un doute apparaît à l’approche d’une date limite, contactez immédiatement le professionnel concerné. Ne supposez pas qu’un échange informel suffira à exercer un droit ou à prolonger un délai prévu dans les documents.
Financement : suivre la condition suspensive jusqu’au bout
Lorsque l’achat entre dans le dispositif de protection de l’acquéreur emprunteur, la condition suspensive d’obtention du prêt est un élément central de l’avant-contrat. Elle doit correspondre au financement réellement recherché. Montant, durée, taux et échéances ne sont pas de simples cases à compléter au hasard.
Déposez vos demandes dans le calendrier prévu et conservez les échanges avec les banques. Une simulation ou un accord de principe n’est pas nécessairement une offre de prêt obtenue au sens des documents de vente. Informez le notaire des avancées et des difficultés plutôt que d’attendre la date prévue pour signer.
Si le prêt est refusé, l’effet sur la vente dépend du respect des conditions et des démarches prévues. Transmettez les justificatifs et demandez comment notifier la situation. Il serait trompeur de promettre que tout refus bancaire entraîne automatiquement la restitution de chaque somme, quelles que soient les circonstances.
Si une prolongation paraît nécessaire, demandez qu’elle soit examinée avant l’expiration du délai. Elle suppose un accord adapté au dossier ; une conversation avec votre banque ne modifie pas à elle seule l’avant-contrat. Le notaire peut vous expliquer la formalisation nécessaire et ses conséquences pour les parties.
Copropriété, occupation et travaux : signaler les points décisifs
Pour un appartement, la seule visite du logement ne permet pas d’évaluer l’ensemble du dossier. La fiche officielle sur l’achat en copropriété présente les documents et les étapes propres à cette situation. Regardez notamment les informations concernant la copropriété, ses décisions et les dépenses susceptibles de vous concerner.
Demandez comment sont traités les travaux votés, les appels de fonds et les éventuels accords entre vendeur et acquéreur. La répartition convenue entre les parties et les sommes appelées par le syndic ne doivent pas être confondues. Une formule orale comme « tout est payé » ne remplace pas une lecture des documents.
Pour une maison, signalez les accès, dépendances, installations et transformations qui comptent dans votre projet. Une clôture visible ne suffit pas toujours à établir une limite juridique. Si une surface, une limite ou une autorisation conditionne votre achat, demandez quel document permet de la vérifier.
Enfin, précisez si le bien doit être libre ou s’il est vendu occupé. Une location, une occupation temporaire ou une remise des clés différée modifie votre calendrier. Il faut comprendre la situation prévue dans l’acte avant d’organiser un déménagement ou de prendre un engagement de location du bien acquis.
Frais d’acquisition : demander un décompte adapté
Les sommes couramment appelées « frais de notaire » ne correspondent pas uniquement à la rémunération de l’office. Elles comprennent notamment des droits et taxes ainsi que les frais et rémunérations liés à l’opération. Une estimation doit tenir compte du bien, de son prix et du régime applicable.
Évitez d’utiliser un pourcentage trouvé dans un ancien article comme budget définitif. Les droits applicables peuvent varier selon le département, la date de la vente et la situation concernée. Les coûts du financement ou d’autres prestations peuvent aussi devoir être budgétés séparément.
Demandez un état prévisionnel distinguant le prix, les sommes déjà versées, les frais d’acquisition et les autres postes. Le simulateur de la Chambre des notaires de Paris constitue un outil indicatif ; l’office doit confirmer les montants de votre dossier.
Pour comprendre les catégories, consultez notre guide sur les frais d’acquisition immobilière. Ici, aucun calcul présenté comme un devis ni taux départemental universel n’est proposé. Une provision demandée avant l’acte doit ensuite être rapprochée du compte définitif et des formalités réalisées.
Pourquoi la date de signature peut-elle évoluer ?
Une vente dépend de plusieurs démarches : documents des parties, financement, renseignements administratifs, vérifications et éventuels droits de préemption. Une date souhaitée au départ n’est donc pas toujours une date définitivement confirmée par l’office.
Demandez un suivi factuel : quelle pièce manque, qui doit la fournir, quelle démarche attend une réponse et quelle échéance contractuelle est concernée ? Cette distinction permet de savoir si une action vous revient ou si le dossier dépend d’un organisme tiers.
Ne transformez pas un délai moyen lu en ligne en engagement du notaire. Deux achats du même prix peuvent nécessiter des vérifications différentes. Une succession préalable, des documents étrangers ou une situation d’occupation particulière peuvent demander une organisation spécifique.
Si le calendrier devient incompatible avec vos contraintes, signalez-le rapidement. Le report d’un déménagement, la location d’un logement temporaire ou une modification contractuelle ne produisent pas les mêmes conséquences. Demandez quelles décisions peuvent être prises et lesquelles supposent l’accord des autres parties, plutôt que de considérer un report comme automatiquement acquis.
Sécuriser le paiement et préparer le rendez-vous
L’office vous indique les sommes et les modalités nécessaires avant la signature. Anticipez les contraintes de votre banque et la coordination avec le financement, sans effectuer de transfert sur la seule base d’un message inattendu. Les coordonnées bancaires doivent provenir du parcours confirmé avec l’office.
Un courriel annonçant un changement de RIB ou imposant un virement urgent mérite une vérification indépendante, comme le rappelle Cybermalveillance.gouv.fr sur la fraude au faux RIB. Recontactez l’office par des coordonnées déjà connues et fiables. Ne vous contentez pas de répondre au message suspect ni d’utiliser exclusivement les coordonnées qu’il contient.
Demandez quand le projet d’acte sera disponible et préparez vos questions à partir de sa version actuelle. Vérifiez les noms, le bien vendu, le prix, les modalités de paiement, l’occupation et les clauses particulières. Si une information diffère de ce qui avait été convenu, faites-la expliquer avant le rendez-vous.
Si vous ne pouvez pas être présent, prévenez l’office assez tôt pour étudier la représentation et la procuration appropriées. La possibilité de signer électroniquement ne signifie pas que chaque partie peut se dispenser de toute procédure d’identification ou signer depuis n’importe quel outil.
Le jour de l’acte : comprendre ce que vous signez
Le rendez-vous ne doit pas se résumer à apposer une signature. Le notaire explique l’acte et reçoit les signatures selon les modalités retenues. Posez vos questions si une clause ou une différence avec l’avant-contrat n’est pas claire.
Une visite avant la signature peut vous aider à constater l’état du logement, les éléments laissés sur place et sa disponibilité. Si vous découvrez un problème, informez le notaire avant de signer. Il n’est pas prudent de présumer qu’une difficulté signalée oralement sera réglée automatiquement après la vente.
Vérifiez le moment prévu pour la remise des clés et l’entrée en jouissance. Dans une vente de logement existant, elles coïncident souvent avec l’acte, mais une situation particulière peut être prévue. Une occupation conservée par le vendeur ou un logement déjà loué ne se traite pas comme une remise immédiate d’un bien libre.
Conservez les documents remis à l’issue du rendez-vous et les coordonnées de votre interlocuteur pour la suite. Votre dossier reste utile pour l’assurance, les démarches courantes et la réception ultérieure des pièces définitives. La signature constitue une étape importante, pas la disparition instantanée de toutes les formalités.
Après la signature : attestation, publicité foncière et titre
Le notaire accomplit les formalités de publicité foncière après l’acte. Il faut distinguer le document remis immédiatement pour justifier de l’acquisition et la copie de l’acte accompagnant l’achèvement du traitement du dossier. La fiche Service Public précise notamment la remise d’une attestation de propriété le jour de la signature.
Si vous avez besoin d’un justificatif pour une démarche, demandez quel document utiliser. N’interprétez pas l’absence immédiate de la copie définitive comme la preuve que vous n’auriez pas acquis le bien. Les formalités et leurs délais doivent être suivis avec l’office.
Examinez également le décompte final : sommes reçues, paiements et frais effectivement engagés, éventuel solde à restituer ou complément expliqué. Comparez-le avec la provision initiale pour comprendre les différences. Une estimation en début de dossier et un compte arrêté après formalités ne remplissent pas exactement la même fonction.
Pour les termes rencontrés dans vos pièces, notre glossaire notarial explique notamment l’acte authentique et la publicité foncière. Gardez les documents dans un espace accessible aux personnes concernées, avec une copie sauvegardée et des droits d’accès adaptés à leur caractère personnel.
Acheter à plusieurs ou dans le neuf : adapter le parcours
Lorsque plusieurs personnes achètent, leurs apports et leurs intentions doivent être expliqués avant la rédaction des actes. La situation familiale, la répartition envisagée de la propriété et le financement peuvent soulever des questions distinctes. Un partage informel des mensualités ne suffit pas à définir tous les droits de chacun.
Présentez aussi les fonds provenant de proches et leur nature réelle. Une donation, un prêt familial et un apport personnel ne sont pas interchangeables. Le notaire doit pouvoir examiner la situation exposée, sans qu’un modèle général de guide décide du montage adapté à votre place.
L’achat en VEFA demande un parcours spécifique : logement à construire, documents contractuels, garanties, paiements liés à l’avancement et livraison. Le régime officiel de la vente en l’état futur d’achèvement ne doit pas être confondu avec la vente d’un logement déjà achevé.
Notre guide VEFA et intervention du notaire développe cette branche. Ne transposez pas automatiquement les étapes de l’ancien au neuf, ni les garanties de construction à tous les désordres d’un logement existant. Faites préciser quel contrat vous signez et les protections qui lui correspondent.
Exemple fictif : trois informations à clarifier avant de signer
Imaginons un couple qui souhaite acheter un appartement avec une cave et financer une partie des travaux par son prêt. Cet exemple pédagogique ne décrit aucun dossier traité par notre équipe. Pendant la visite, le vendeur indique qu’un stationnement est également disponible, mais les documents reçus ne précisent pas encore son statut.
Le premier point à clarifier est le périmètre vendu. Les acquéreurs doivent faire vérifier si le stationnement correspond à un lot compris dans la vente, à un droit d’usage ou à une simple possibilité sans engagement. Le prix annoncé ne permet pas, à lui seul, de répondre à cette question.
Le deuxième point concerne le financement. Le couple doit expliquer le montant recherché et la place des travaux dans son budget, afin que les documents contractuels et les démarches bancaires correspondent au projet réel. Une enveloppe de travaux évoquée oralement ne remplace pas une clause adaptée.
Le troisième point est documentaire : les décisions de copropriété et les autorisations nécessaires aux travaux doivent être examinées. La bonne démarche n’est pas de conclure que l’achat est impossible, mais de distinguer les faits confirmés, les réponses attendues et les conditions à discuter. Chaque difficulté est ainsi traitée avant de devenir une surprise lors de la signature.
Votre fiche de suivi jusqu’à la remise des documents
Préparez une fiche unique avec les interlocuteurs, les documents attendus et les échéances confirmées. Pour chaque point, indiquez qui agit et quelle preuve permet de le considérer comme traité. Cela évite de confondre une demande envoyée avec une réponse reçue ou un financement envisagé avec un financement obtenu.
Avant chaque engagement, vérifiez que le projet décrit toujours votre situation réelle. Un changement d’acheteur, de financement ou d’usage du bien doit être signalé. Conservez les versions utiles et demandez quelle version fait référence lorsqu’une correction circule entre plusieurs personnes.
Avant la signature, reprenez les questions restées ouvertes : disponibilité du bien, clauses particulières, sommes à verser et modalités de remise des clés. Après l’acte, suivez les pièces et le décompte attendus. Cette méthode sert à organiser le dialogue avec l’office ; elle ne garantit pas une vente sans difficulté.
Ce guide est préparé par le Comité éditorial Guide des Notaires à partir des sources publiques citées, avec une assistance d’IA. Il ne revendique ni consultation individualisée ni validation par un notaire nommé. Les décisions concernant une opération réelle doivent être examinées avec le professionnel chargé de votre dossier.
Sources citées
- Service Public : acte de vente d’un logement existant
- Service Public : compromis et promesse de vente
- Service Public : crédit immobilier et délai de réflexion
- Service Public : achat en copropriété
- Service Public : acte de vente en VEFA
- Chambre des notaires de Franche-Comté : choix du notaire
- Chambre des notaires de Paris : calcul des frais
- Cybermalveillance.gouv.fr : fraude au faux RIB
Questions fréquentes
À quel moment faut-il contacter le notaire ? §
Dès que le projet devient concret, idéalement avant de signer un avant-contrat. Présentez le bien, le financement et les particularités du projet afin de faire examiner les clauses et les documents utiles.
Peut-on avoir deux notaires sans doubler les frais ? §
Oui. Acheteur et vendeur peuvent avoir chacun leur notaire ; les frais notariés de l’acte ne sont pas doublés de ce seul fait. Faites préciser séparément les prestations supplémentaires éventuellement demandées.
Le délai de rétractation commence-t-il le jour de la signature ? §
Pas automatiquement. Pour l’acquéreur non professionnel d’un logement, le point de départ dépend de la notification ou de la remise de l’acte et des règles applicables, notamment en copropriété. Faites confirmer le calendrier à partir des justificatifs.
Un accord de principe bancaire suffit-il pour le prêt ? §
Il ne faut pas le confondre avec l’obtention d’une offre répondant aux conditions de la vente. Suivez les démarches et échéances de votre avant-contrat, puis transmettez les documents au notaire.
Le notaire vérifie-t-il l’état technique de toute la maison ? §
Son intervention juridique ne remplace pas une expertise technique complète. Les diagnostics réglementaires ont également leurs limites. Si votre projet dépend de travaux ou d’une caractéristique du bâtiment, demandez quelles vérifications complémentaires sont nécessaires.
Peut-on signer si l’on ne peut pas venir à l’office ? §
Une représentation peut être organisée au moyen d’une procuration adaptée. Prévenez l’office à l’avance pour vérifier la forme et les démarches nécessaires ; une signature électronique ne supprime pas ces exigences.
Reçoit-on immédiatement son titre définitif ? §
Le notaire remet une attestation de propriété lors de la signature et accomplit ensuite les formalités. Demandez les documents attendus et le suivi de la copie de l’acte ainsi que du décompte définitif.